FDJ UNITED: ¿una máquina de dividendos o una lotería con demasiadas apuestas?
Hay negocios que parecen diseñados para quienes buscamos invertir a largo plazo y cobrar dividendos durante muchos años. Actividades tradicionales, fáciles de comprender, con clientes recurrentes y barreras de entrada que dificultan la aparición de nuevos competidores.
FDJ UNITED, la antigua Française des Jeux, podría ser uno de ellos.
Estamos hablando de la compañía que explota buena parte de las loterías francesas, con juegos muy conocidos, millones de participantes y una extensa red comercial. Un negocio que lleva décadas funcionando y que, salvo que cambien mucho las costumbres de la sociedad, tiene bastantes posibilidades de continuar existiendo durante mucho tiempo.
Y ahora viene lo interesante. Tomando como referencia los 22 € por acción que utilizo en mi valoración y el dividendo de 2,10 € que pagará en 2026, obtenemos una rentabilidad inicial por dividendo del 9,55 % bruto.
Estamos ante uno de los grandes operadores europeos de loterías y apuestas pero la empresa ha cambiado un poco en los últimos años. La adquisición de Kindred ha convertido a la compañía en un negocio más internacional, más complejo y bastante más endeudado. Sus márgenes y su rentabilidad se han deteriorado en los últimos ejercicios.
Por eso, después de analizar las cuentas, tengo sentimientos encontrados.
Me encanta el negocio tradicional de loterías de FDJ. Lo que no tengo tan claro es que las adquisiciones y la expansión internacional hayan mejorado la compañía para sus accionistas.
Vamos a analizarlo.
1. ¿Qué hace FDJ UNITED y cómo gana dinero?
La idea detrás de FDJ es bastante sencilla. La compañía comercializa loterías, juegos instantáneos, apuestas deportivas y otros productos relacionados con el juego.
Los participantes compran boletos, realizan apuestas o juegan a través de plataformas digitales. Una parte del dinero se destina a premios, otra a impuestos y gravámenes, y otra permite remunerar a los distribuidores y cubrir los costes operativos.
El operador conserva unos ingresos con los que debe pagar sus gastos y generar beneficios.
Conviene recordar que el volumen total apostado no equivale a la facturación de FDJ. El dinero destinado a premios y determinados gravámenes tiene un tratamiento específico.
Lo que me gusta del negocio es que no necesita inventar constantemente nuevas necesidades entre sus clientes. La ilusión de ganar un premio de lotería tiene un arraigo cultural considerable en Europa. No lo veo una moda pasajera.
Además, el gasto individual suele ser relativamente pequeño, aunque la suma de millones de jugadores genera un volumen de actividad enorme.
Ahora bien, no todas las actividades de FDJ tienen las mismas características.
Cómo se divide el negocio
Encontramos cuatro divisiones principales.
| División | Ingresos 2025 | Actividad |
|---|---|---|
| Loterías y apuestas físicas francesas | 2.538 M€ | Loterías y apuestas en puntos de venta |
| Apuestas y juego online | 908 M€ | Apuestas deportivas, casino y otros juegos digitales |
| Lotería internacional | 170 M€ | Explotación de loterías fuera de Francia |
| Pagos y servicios | 62 M€ | Servicios de pago y actividades complementarias |
La división francesa representa aproximadamente el 69 % de los ingresos del grupo.
Es decir, pese a su internacionalización, una gran parte de la compañía sigue dependiendo de su negocio original, lo cual me parece positivo.
La gran diferencia entre una lotería y una casa de apuestas
Imagina que quieres montar una empresa de loterías que compita directamente con FDJ en Francia.
El principal problema no sería encontrar clientes, desarrollar tecnología o abrir puntos de venta. El problema sería que determinadas actividades están sujetas a derechos exclusivos que impiden competir libremente con el operador autorizado.
La antigua Française des Jeux disfruta de derechos exclusivos sobre las loterías y las apuestas deportivas comercializadas en puntos de venta franceses, concedidos por un periodo de 25 años a partir de 2019. Es una barrera de entrada extraordinaria.
Sin embargo, las apuestas deportivas online abiertas a competencia son otra historia.
En ese mercado existen distintos operadores. Los clientes pueden cambiar de plataforma y las compañías deben invertir constantemente en publicidad, promociones, tecnología y captación. Por eso no me parece correcto valorar ambas actividades con el mismo criterio.
La lotería francesa se parece bastante a un negocio protegido por una concesión. Las apuestas online se parecen mucho más a una actividad comercial competitiva.
Y la FDJ actual combina ambas cosas.
2. Kindred: crecer también puede complicar un gran negocio
Para comprender la transformación de FDJ tenemos que hablar de sus adquisiciones.
En 2023 incorporó negocios como Premier Lotteries Ireland y ZEturf, reforzando su posición en loterías internacionales y apuestas hípicas.
Pero la operación verdaderamente transformadora llegó en 2024 con la adquisición de Kindred, propietaria de marcas de apuestas como Unibet y 32Red.
La integración permitió aumentar considerablemente la presencia del grupo en mercados como Países Bajos, Reino Unido, Suecia, Bélgica y Rumanía. Desde una perspectiva empresarial, puedo comprender la estrategia.
FDJ pretende aprovechar su experiencia en el sector para ampliar su presencia internacional y diversificar sus fuentes de ingresos. El problema es que crecer no equivale necesariamente a crear valor.
Una compañía puede duplicar sus ventas mediante adquisiciones y terminar siendo una inversión peor si necesita endeudarse demasiado, paga precios elevados o incorpora actividades menos rentables.
Eso es precisamente lo que quiero comprobar en FDJ. No voy a decir que Kindred haya sido una mala compra, sería precipitado, pero los resultados posteriores a su integración no me permiten considerarla un éxito.
Personalmente, si tuviera que elegir entre una FDJ que crece un 3 % anual, mantiene un balance conservador y distribuye buena parte de sus beneficios, y otra que crece un 10 % comprando competidores y acumulando deuda, escogería la primera sin pensarlo.
Con este tipo de negocios, mi objetivo no es que la empresa sea cada vez más grande. Es que cada acción que poseo genere cada vez más dinero sin asumir riesgos innecesarios.
3. Evolución de las ventas: cuidado con confundir crecimiento orgánico y adquisiciones
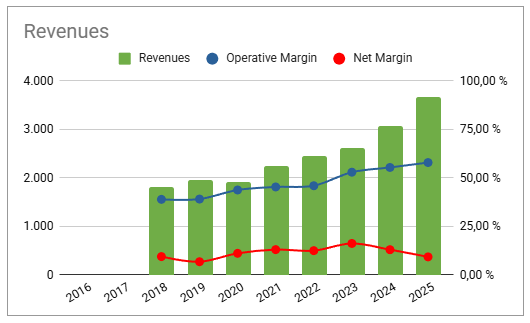
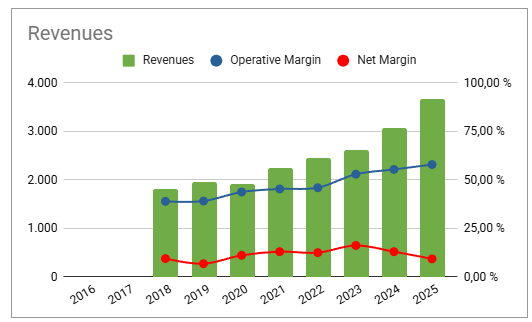
Si observamos la facturación histórica, FDJ ha conseguido aumentar notablemente su tamaño. En 2018 ingresaba aproximadamente 1.800 millones de euros y en 2025 alcanza aproximadamente los 3.700 millones.
Prácticamente ha duplicado sus ventas en siete años. No está nada mal para un negocio tradicional.
Pero como siempre trato de hacer, este crecimiento necesita una explicación.
Una parte importante procede de las adquisiciones, especialmente Kindred, que no empezó a consolidarse hasta finales del 2024.
En 2024, FDJU publicó unos ingresos de 3.065 millones. En 2025, los ingresos aumentaron hasta 3.678 millones, lo que aparentemente representa un crecimiento del 20 %.
Pero cuando ajustamos los datos de 2024 como si Kindred hubiese formado parte del grupo durante todo el año, las ventas comparables alcanzan aproximadamente 3.788 millones.
Y entonces descubrimos que la facturación de 2025 realmente retrocede un 2,9 % en términos comparables.
La fotografía cambia bastante.
La lotería francesa sigue funcionando
Durante 2025, los ingresos del negocio francés de lotería y apuestas físicas aumentaron aproximadamente un 1,4%. No es un crecimiento espectacular, pero como he dicho, para estos negocios tampoco busco que lo sea.
En una empresa madura, obtener incrementos pequeños y relativamente estables puede ser suficiente si el negocio genera caja y distribuye dividendos de forma saludable.
La situación es diferente en las apuestas online. Esta división registró una caída de ingresos cercana al 11,9% en 2025.
Aquí encontramos una buena parte de las dificultades del grupo, relacionadas principalmente con mayores impuestos, cambios regulatorios y presiones comerciales.
Mi conclusión sobre las ventas es bastante sencilla. FDJ continúa teniendo un negocio histórico resistente, pero la expansión internacional ha incorporado actividades considerablemente más volátiles.
4. Márgenes: la rentabilidad está contando una historia diferente
Aquí encontramos una de las partes más interesantes del análisis porque las ventas han crecido mucho, pero la rentabilidad no ha seguido el mismo camino.
El margen bruto ha mejorado considerablemente
Tomando mis cálculos históricos:
| Año | Margen bruto |
|---|---|
| 2018 | 38,95 % |
| 2021 | 45,35 % |
| 2023 | 52,94 % |
| 2024 | 55,40 % |
| 2025 | 57,93 % |
La mejora es extraordinaria pero debemos tener presente que la composición del negocio ha cambiado bastante.
Las adquisiciones pueden introducir actividades con estructuras de costes diferentes y modificar los márgenes consolidados. Por tanto, toda esa mejora no significa una mayor eficiencia o capacidad para subir precios.
El margen operativo me preocupa bastante
Cuando observamos el margen EBIT calculado y ajustado por mi, encontramos esta evolución:
| Año | Margen operativo |
|---|---|
| 2018 | 14,25 % |
| 2019 | 10,92 % |
| 2020 | 15,84 % |
| 2021 | 18,73 % |
| 2022 | 17,38 % |
| 2023 | 22,12 % |
| 2024 | 18,74 % |
| 2025 | 14,85 % |
Entre 2023 y 2025, el margen operativo cae más de siete puntos porcentuales y esto es importante porque aquí no estoy teniendo en cuenta todavía los intereses de la deuda que se ha adquirido en la operación de Kindred.
Eso significa que una proporción cada vez mayor de los beneficios está siendo absorbida por otros costes. En operaciones como esta siempre cuesta un poco digerir la integración de ambos negocios y suele haber costes de integración además, el nuevo segmento tiene una mayor competencia y hay que promocionarlo y publicitarlo más.
Sin embargo, sería demasiado optimista atribuir toda la caída a efectos temporales. Necesitamos comprobar que la rentabilidad del conjunto se recupera.
¿Y el margen neto?
Mis ratios ajustados muestran una tendencia semejante:
- 2021: 13,04 %. La compañía recuperaba rentabilidad después de la pandemia.
- 2022: 12,51 %. Se mantenía en niveles estables.
- 2023: 16,22 %. Uno de los mejores ejercicios, sin duda.
- 2024: 13,01 %. Comienza una caída importante.
- 2025: 9,30 %. El deterioro se hace más evidente.
En estos cálculos utilizo determinados ajustes propios sobre el resultado contable, entre ellos la exclusión de deterioros extraordinarios que no implican una salida inmediata de efectivo. Por tanto, no debemos confundirlos con los datos publicados por la compañía.
Las amortizaciones y los costes en intereses asociadas a las adquisiciones explican parte de esta evolución negativa.
Personalmente, ajusto los deterioros para realizar mis cálculos pero aunque un deterioro contable no consume efectivo en el momento de registrarse, puede indicarnos que alguna inversión anterior no ha resultado tan buena como se esperaba.
Mi preocupación no es que FDJ haya tenido dos años complicados. Es que la rentabilidad estructural del nuevo grupo termine siendo inferior a la del negocio original.
5. El balance: la FDJU actual es bastante menos conservadora
Llegamos a una de las partes que más peso tienen en mis decisiones de inversión.
Cuando compro acciones con la intención de mantenerlas durante décadas, me interesa muchísimo la fortaleza del balance.
Puedo aceptar que una empresa crezca despacio. Incluso puedo aceptar varios ejercicios con beneficios estancados pero intento evitar que se necesite que todo salga bien para que la empresa no quiebre.
El peso de los intangibles se ha disparado
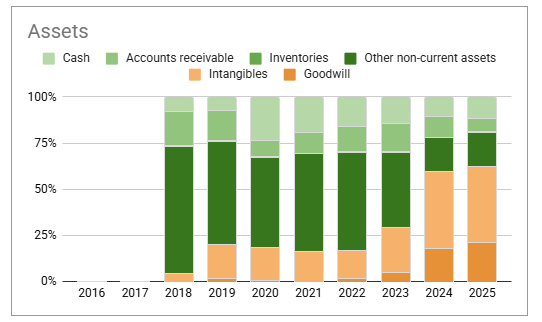
La composición del activo muestra claramente cómo han transformado las adquisiciones a FDJU.
| Concepto | 2023 | 2024 | 2025 |
|---|---|---|---|
| Goodwill | 5,07 % | 18,31 % | 21,28 % |
| Otros intangibles | 24,67 % | 41,69 % | 41,27 % |
| Total | 29,74 % | 60,00 % | 62,55 % |
Conviene explicar qué representa el goodwill. Cuando una empresa compra otra por un precio superior al valor de sus activos netos identificables, la diferencia puede registrarse como fondo de comercio.
Ese importe puede reflejar marcas, clientes, capacidades comerciales o beneficios futuros esperados, por lo tanto no tiene por qué ser malo.
Su valor depende de que los negocios adquiridos sean capaces de cumplir esas expectativas.
Eso no significa que FDJ sea insolvente. Las marcas y los derechos de explotación pueden tener un valor económico enorme. Pero sí significa que una parte considerable del balance depende de activos cuyo valor resulta difícil de determinar.
Me gustaría encontrar un colchón patrimonial más amplio.
Los pasivos también han aumentado mucho
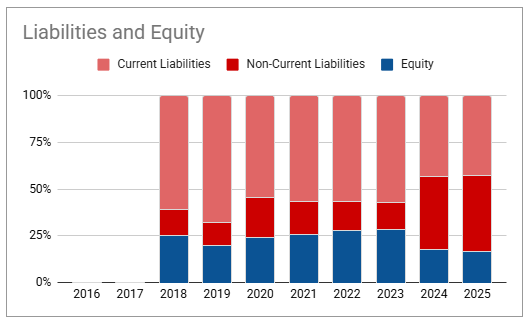
En 2023, los pasivos representaban aproximadamente el 71 % de los activos. En 2025 alcanzan el 83,31 %.
La relación entre pasivos y patrimonio neto se sitúa cerca de cinco veces. No debemos interpretar todos estos pasivos como deuda bancaria.
FDJ mantiene obligaciones operativas relacionadas con jugadores, premios, administraciones públicas y otros conceptos propios del sector. Pero, incluso teniendo en cuenta estas particularidades, la estructura financiera es ahora menos conservadora.
Liquidez: cifras ajustadas, aunque con matices
Mis ratios de liquidez de 2025 muestran:
- Current ratio de 0,64. Los activos corrientes representan aproximadamente el 64 % de los pasivos corrientes.
- Test ácido de 0,63. El resultado apenas cambia al excluir inventarios.
- Cash ratio de 0,27. El efectivo y equivalentes considerados en el cálculo representan una parte reducida de las obligaciones corrientes.
Son ratios que no me entusiasman. Sin embargo, debemos recordar las particularidades de una operadora de juego. Parte del pasivo corriente está vinculado al funcionamiento habitual de la actividad. Por eso no descarto automáticamente FDJU pero me complica la comprensión del balance y me genere dudas.
Hay que vigilar cuidadosamente sus necesidades de liquidez y los vencimientos de deuda.
La deuda financiera todavía parece manejable
| Indicador de mi hoja | 2025 |
|---|---|
| Cobertura de intereses | 7,35x |
| Deuda neta / EBIT (ajustado) | 1,55x |
La cobertura de intereses es razonable y el indicador de deuda neta sobre EBIT no es horrible.
Pero basta decir que desde 2024 tenemos una compañía que pasa de tener caja neta a deuda para comprender cuánto han cambiado las cosas.
La antigua FDJ tenía una holgura financiera extraordinaria. La actual conserva capacidad para atender su deuda, pero cuenta con menos margen ante situaciones adversas.
Tengo bastante clara mi preferencia. Antes de realizar nuevas grandes adquisiciones, me gustaría que redujeran deuda y reforzara su balance. Con el dividendo que pagan será un proceso lento.
6. ROIC y ROCE: ¿gana suficiente dinero con el capital que utiliza?
Una empresa no se convierte en una buena inversión únicamente por aumentar sus beneficios. También importa cuánto dinero necesita invertir para generarlos.
Por eso me gusta estudiar las rentabilidades sobre el capital. En FDJ encontramos una evolución bastante reveladora.
| Ratio | 2023 | 2024 | 2025 |
|---|---|---|---|
| ROA | 11,30 % | 6,08 % | 5,86 % |
| ROE | 39,69 % | 33,54 % | 35,07 % |
| ROCE | 35,76 % | 15,37 % | 16,25 % |
| ROIC | 38,07 % | 17,06 % | 19,00 % |
Un 35% de ROE es una cifra muy elevada. Pero no podemos analizarlo aisladamente. El ROE puede aumentar porque mejora el beneficio, pero también porque disminuye el patrimonio neto.
Cuando una compañía reduce el peso de su patrimonio respecto al balance, el ROE puede mantenerse muy alto aunque la rentabilidad económica se deteriore.
Por eso en este caso doy más importancia a la evolución conjunta del ROA, ROCE y ROIC.
Y aquí vemos que el retorno sobre el capital invertido se ha reducido aproximadamente a la mitad desde 2023.
Un ROIC del 19 % sigue siendo atractivo en términos absolutos. Pero la dirección debe demostrar que las nuevas adquisiciones pueden generar una rentabilidad adecuada sobre el dinero empleado.
Me queda claro que, después de transformar la empresa, el conjunto muestra una rentabilidad inferior a la que tenía antes.
No creo que el objetivo tenga que ser que FDJU vuelva necesariamente a alcanzar los niveles previos pero sí quiero comprobar que puede estabilizarlo en niveles atractivos y evitar que continúe deteriorándose.
Cuando una compañía tiene un gran negocio, comprar otras actividades menos rentables puede terminar diluyendo una ventaja que ya poseíamos como accionistas.
7. El dividendo: la razón principal por la que FDJU me interesa
Ahora llegamos al apartado que más me atrae de esta empresa. Su capacidad para repartir efectivo entre los accionistas.
¿Qué dividendo estamos analizando?
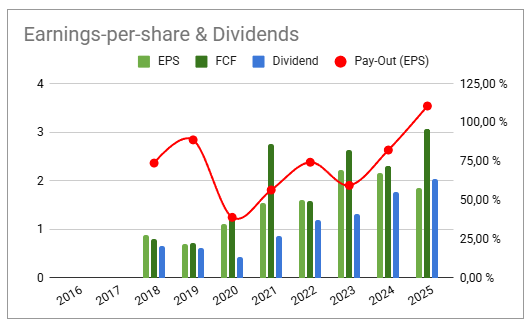
El dividendo correspondiente al ejercicio fiscal 2024 fue de 2,05 € por acción pagados en el año 2025.
Para la valoración que realizo en 2026 utilizaré el dividendo de 2,10 € por acción que se han pagado este año.
Tomando una cotización de referencia de 22 € a día 12/10/2026, obtenemos:
Rentabilidad inicial por dividendo: 9,55 % bruto.
Es una rentabilidad elevada. Ahora bien, una rentabilidad por dividendo elevada también puede indicar que el mercado desconfía de la sostenibilidad futura del reparto. Por eso debemos comprobar de dónde sale ese dinero.
El payout sobre beneficios y flujo de caja libre
Mis cálculos muestran esta evolución:
| Año | Payout sobre BPA | Payout sobre FCF |
|---|---|---|
| 2018 | 74,00 % | 82,85 % |
| 2019 | 88,95 % | 85,97 % |
| 2020 | 39,03 % | 35,72 % |
| 2021 | 56,66 % | 31,61 % |
| 2022 | 74,54 % | 75,99 % |
| 2023 | 59,61 % | 50,26 % |
| 2024 | 82,40 % | 76,96 % |
| 2025 | 110,76 % | 66,71 % |
Estos porcentajes corresponden a mi metodología de cálculo, utilizando los dividendos de la serie histórica y las magnitudes financieras ajustadas de mi hoja de calculo.
El dato que más llama la atención es el payout sobre BPA de 2025. Supera el 100 %. Pero debido a la situación actual de la compñia, considero más útil contrastar el dividendo con el flujo de caja libre.
Y ahí encontramos un payout de aprox. 67% en 2025.
Eso significa que, aproximadamente dos tercios de la caja libre generada se destinaron al reparto. El tercio restante puede contribuir a reducir deuda o reforzar la liquidez.
¿Es sostenible el dividendo?
Con los datos disponibles, considero que el dividendo está razonablemente respaldado por la generación de caja.
El dividendo tiene cierto colchón frente a dificultades moderadas y en un negocio bastante predecible.
Qué política de remuneración preferiría
Personalmente, no me molestaría que FDJ mantuviese el dividendo prácticamente congelado durante varios ejercicios si utiliza la caja restante para reducir su deuda.
Preferiría ver una compañía que reparte un dividendo generoso, mantiene sus activos en buenas condiciones y dedica el dinero restante a fortalecer el balance.
Para mí, eso encajaría perfectamente con la naturaleza madura del negocio.
8. Problemas regulatorios en 2025
Francia, Países Bajos y Rumanía introdujeron aumentos impositivos y cambios regulatorios que afectaron a la rentabilidad de determinadas actividades.
Según la propia compañía, los incrementos de impuestos sobre el juego tuvieron un impacto superior a 50 millones de euros.
Además, las restricciones aplicadas en algunos mercados perjudicaron especialmente al negocio online.
Esto me preocupa más que una caída temporal del consumo. Un gobierno puede modificar la fiscalidad del juego y reducir la rentabilidad de las empresas incluso aunque los jugadores sigan apostando cantidades similares.
Estamos hablando de un sector especialmente sensible desde el punto de vista político y social.
9. Ventajas competitivas: sigo viendo una joya dentro del grupo
Después de revisar toda la información, sigo pensando que FDJ posee ventajas competitivas muy atractivas. Especialmente en la lotería francesa.
Los derechos exclusivos
La compañía dispone de derechos exclusivos sobre determinadas actividades, lo que limita enormemente la entrada de competidores.
Es una protección muy superior a la que puede ofrecer una marca comercial corriente.
Pero tampoco es eterna. Los derechos franceses tienen una duración definida y su explotación está sometida al control del Estado.
La marca y los hábitos de consumo
Los juegos de lotería forman parte de las costumbres de millones de personas.
No necesitamos suponer que FDJ va a crear una revolución tecnológica para que sus productos sigan teniendo demanda.
La tradición y los hábitos de compra actúan como barreras comerciales.
La red de distribución
FDJ dispone de una extensa red de puntos de venta físicos.
Construir una infraestructura semejante requiere tiempo, acuerdos comerciales y una escala que no resulta fácil conseguir.
¿Y qué ventajas tiene Kindred?
Kindred aporta marcas, tecnología, licencias y experiencia en mercados digitales.
Son activos valiosos pero no considero que su foso competitivo sea comparable al de la lotería francesa.
En las apuestas online hay competencia, gasto comercial y mayor movilidad de clientes.
Por tanto, mi conclusión es que FDJ posee un negocio extraordinario, pero el conjunto de la compañía ya no tiene una calidad económica tan homogénea.
Si pudiera comprar únicamente la lotería francesa a una valoración razonable, probablemente tendría muchas menos dudas. El problema es que las acciones de FDJ UNITED incluyen también todas las demás actividades.
10. Management: ¿crecer para ser más grande o para ganar más por acción?
La compañía está dirigida por Stéphane Pallez, que ha liderado su transformación desde una operadora principalmente francesa hasta convertirse en un grupo europeo de juego y apuestas.
La estrategia ha permitido aumentar su dimensión y diversificar su presencia geográfica.
Reconozco el mérito de integrar negocios de considerable tamaño y gestionar una actividad sometida a regulaciones complejas. Pero mi principal duda está en la asignación de capital.
No sé si el crecimiento adquirido terminará generando suficiente valor para compensar los riesgos incorporados. Cuando una empresa tiene un negocio extraordinario, puede resultar tentador utilizar su capacidad financiera para comprar otras actividades y continuar expandiéndose.
A veces funciona. Otras veces termina perjudicando al accionista.
En el caso de FDJ, me gustaría que durante los próximos ejercicios la dirección priorizase tres objetivos:
- Proteger la rentabilidad del negocio.
- Reducir progresivamente el endeudamiento. El balance debería recuperar una parte de la holgura financiera anterior a Kindred.
- Mantener una política de dividendos sostenible. El reparto debe proceder de los recursos que realmente genera el negocio.
No considero necesario realizar nuevas grandes adquisiciones para que FDJ resulte atractiva. Si consigue crecer orgánicamente a tasas moderadas, mantener su rentabilidad y repartir buena parte de sus beneficios, yo estaría bastante satisfecho.
11. Qué riesgos vigilaré durante los próximos años
FDJ no me parece una compañía libre de problemas.
Estos son los riesgos que seguiré más de cerca:
- Cambios en los derechos exclusivos franceses. Aunque su protección es sólida durante el periodo concedido, cualquier modificación desfavorable podría afectar a la principal ventaja competitiva.
- Incrementos fiscales y restricciones regulatorias. La experiencia de 2025 demuestra que pueden alterar significativamente la rentabilidad.
- Deterioro persistente de Kindred. Si el negocio online no recupera una rentabilidad suficiente, la adquisición podría terminar siendo menos atractiva de lo esperado.
- Endeudamiento elevado durante demasiado tiempo. Quiero comprobar que la generación de caja permite reducirlo.
- Presión sobre el dividendo. Un reparto demasiado exigente puede limitar la capacidad para atender otros compromisos financieros.
- Pérdida de rentabilidad sobre el capital. Si continúa cayendo, tendremos que revisar si el grupo mantiene sus ventajas económicas.
12. Mi valoración de FDJ UNITED: una vaca lechera, no una historia de crecimiento
Aquí es donde llegamos a la parte que más pesa cuando decido si merece la pena comprar una empresa.
FDJ me parece una compañía con una capacidad de crecimiento orgánico limitada.
Podría crecer considerablemente mediante nuevas adquisiciones pero, sinceramente, preferiría que no lo hiciera mientras no haya demostrado que las anteriores generan suficiente rentabilidad.
Para mí, FDJ debería comportarse principalmente como una empresa madura que genera mucho efectivo y distribuye una parte importante entre sus accionistas. Una buena vaca lechera.
En una cartera de largo plazo podemos combinar empresas que reinvierten gran parte de sus beneficios con otras que reparten dividendos elevados.
Por qué no utilizo como referencia principal mi valoración por múltiplos
Mi hoja de cálculo ofrece una valoración media por múltiplos que alcanza cifras muy superiores a la cotización actual.
Sin embargo, no es la valoración a la que doy mayor importancia para decidir una compra.
Estos modelos generales pueden ofrecer resultados especialmente optimistas cuando una compañía atraviesa dificultades temporales, porque utilizan referencias históricas que quizá ya no representen la realidad del negocio.
Prefiero estimar cómo podrían evolucionar los beneficios durante los próximos diez años y qué múltiplo estaría dispuesto a pagar el mercado entonces.
Así puedo construir diferentes escenarios sin depender de que FDJ recupere necesariamente sus mejores años.
Las hipótesis de partida
Para mi valoración utilizo:
| Variable | Hipótesis |
|---|---|
| Precio de compra de referencia | 22,00 € |
| BPA ajustado inicial | 1,84 € |
| Dividendo anual inicial | 2,10 € |
| Rentabilidad por dividendo inicial | 9,55 % |
| Horizonte de valoración | 10 años |
A partir de esa cifra, estimo tres ritmos de crecimiento anual del beneficio por acción.
- Escenario negativo: 2 %. La compañía continúa creciendo despacio y las nuevas actividades apenas aportan dinamismo.
- Escenario neutro: 4 %. El negocio consigue estabilizarse, mantiene una rentabilidad razonable y aumenta moderadamente sus beneficios.
- Escenario positivo: 6 %. La integración mejora, se recuperan márgenes y el grupo consigue crecer por encima de mis expectativas centrales.
Son hipótesis que considero razonables para un negocio maduro, no previsiones oficiales.
Aunque mi hoja recoge un crecimiento histórico esperado cercano al 8,4 %, prefiero utilizar tasas inferiores para no extrapolar automáticamente una etapa marcada por adquisiciones.
¿Qué PER podría tener dentro de diez años?
También utilizo tres múltiplos de salida, hay que tener en cuenta que las barreras de entrada, se pagan.
- PER 12: mercado deprimido, compañía que continúa generando dudas.
- PER 16: valoración normal para un negocio consolidado, rentable, con un crecimiento moderado y buenas barreras de entrada.
- PER 20: mercado optimista que reconoce una mayor calidad y estabilidad de beneficios.
Escenario esperado de valoración
La metodología que utilizo: suma la revalorización anual compuesta estimada de la acción y la rentabilidad inicial por dividendo del 9,55 %.
Desde los 22 € iniciales, suponiendo un escenario intermedio en base a los datos antes mencionados, obtendríamos una revalorización anualizada cercana al 7%. A eso añado el dividendo inicial del 9,55%, obteniendo una rentabilidad anual aproximada del 16,5%.
La hipótesis me parece atractiva precisamente porque no exige un crecimiento espectacular. Simplemente necesito que continúe funcionando, que estabilice su rentabilidad y que el mercado reconozca un valor razonable al negocio. Lo cual, no es poco.
Entonces, ¿me parece comprable FDJU a 22 €?
Con los datos que tengo delante, sí me parece una inversión interesante para estudiar una entrada prudente.
Me interesa porque su negocio francés continúa teniendo una posición competitiva extraordinaria, genera caja y permite ofrecer una remuneración al accionista muy elevada.
El precio de referencia proporciona una valoración que podría compensar parte de los riesgos actuales.
Pero no entraría con una posición especialmente grande ya que, no considero esta empresa como troncal de cartera y todavía necesito comprobar que Kindred estabiliza sus resultados, que los márgenes dejan de deteriorarse y que el endeudamiento continúa reduciéndose.
Además, como inversor español tendría que considerar la fiscalidad efectiva de los dividendos franceses, porque el rendimiento bruto no equivale necesariamente a lo que finalmente cobraré.
Por eso FDJ me parece una candidata para una posición inicial moderada, que podría ir aumentando si la evolución del negocio confirma la tesis.
Aviso legal y descargo de responsabilidad
El contenido de Financiateate tiene una finalidad exclusivamente informativa, educativa y divulgativa. Nada de lo publicado en esta web constituye asesoramiento financiero, recomendación personalizada de inversión ni invitación a comprar, vender o mantener activos financieros.
Todas las opiniones y análisis reflejan valoraciones personales y pueden contener errores, omisiones o quedar desactualizados. Cada usuario es el único responsable de sus propias decisiones financieras y de inversión.
Te recomiendo leer el Aviso Legal y Descargo de Responsabilidad antes de tomar cualquier decisión basada en el contenido de esta web.
13. Conclusión: FDJ puede ser una buena vaca lechera si deja de complicarse la vida
Después de estudiar FDJ UNITED, sigo pensando que su negocio principal tiene muchas características que me gustan.
La lotería francesa disfruta de derechos exclusivos, una extensa distribución y una demanda que considero bastante arraigada culturalmente.
No es un negocio de moda, no necesita revolucionar el mundo y tampoco tiene que crecer a tasas extraordinarias para resultar atractivo.
La ilusión de ganar un premio o acertar una apuesta forma parte de las costumbres de millones de personas. Aunque las preferencias puedan cambiar, me parece razonable pensar que esta actividad seguirá existiendo durante décadas.
Pero no quiero confundir la estabilidad del negocio histórico con la estabilidad de todas las actividades actuales.
Kindred ha cambiado mucho la compañía: FDJ tiene más presencia internacional, pero también más deuda, mayores intangibles y una exposición superior a mercados competitivos y regulaciones cambiantes; Los márgenes se han deteriorado y los retornos sobre el capital ya no son los que eran.
Me gustaría que la dirección aceptara que no siempre merece la pena crecer.
A veces, lo mejor que puede hacer una empresa madura es cuidar su negocio, mantener una estructura financiera sólida y repartir entre los accionistas el dinero que no necesita para seguir funcionando y recomprar cuando el precio acompaña.
Una rentabilidad inicial cercana al 9,5 % resultar muy interesante, aunque, si continúa aumentando su complejidad, acumulando adquisiciones y reduciendo su rentabilidad, ese dividendo podría terminar convirtiéndose en una trampa.
Por eso mi opinión es positiva, pero con reservas.
Veo una oportunidad razonable para quien quiera incorporar una empresa madura y generadora de caja a una cartera diversificada, siempre que acepte el riesgo regulatorio y la transformación que todavía está atravesando.
No espero grandes sorpresas positivas en el corto plazo, si confías en la compañía, casi prefiero que sea así. Esto permite ir construyendo la posición de forma tranquila.
¿Y tú cómo ves FDJ UNITED?
Después de revisar sus cuentas, me queda una pregunta que me gustaría plantearte.
¿Preferirías que FDJ utilizase sus beneficios para seguir comprando operadores europeos o que redujese deuda y repartiese la mayor cantidad posible de efectivo entre sus accionistas?
En mi caso, lo tengo bastante claro: prefiero menos crecimiento y más estabilidad.
Pero quizá tú veas un potencial en Kindred que yo estoy valorando de forma demasiado conservadora.
Cuéntamelo en los comentarios. Me interesa conocer otros puntos de vista, especialmente sobre la sostenibilidad del dividendo y el futuro de las apuestas online.
Al final, contrastar nuestras tesis es una buena manera de detectar tanto oportunidades como riesgos que podríamos estar pasando por alto.