LVMH: ¿una oportunidad para comprar lujo en plena crisis de confianza?
Hay empresas que atraviesan un mal momento porque su negocio se está deteriorando. Y hay otras que simplemente están pasando por una etapa en la que sus clientes compran menos, el mercado se vuelve más pesimista y los números dejan de ser tan espectaculares como antes.
Distinguir una situación de la otra puede marcar una diferencia enorme como inversores.
Y creo que LVMH está ahora mismo exactamente en ese punto.
Después de una década extraordinaria y, especialmente, de unos años 2021–2023 excepcionales, el gigante francés del lujo lleva dos ejercicios consecutivos viendo caer sus ventas. Los márgenes se han reducido, China ya no empuja como antes y algunas divisiones están sufriendo bastante.
La cotización ha reaccionado.
Pero cuando miro debajo lo que hay detras sigo encontrando un negocio con un margen bruto superior al 66%, un ROIC del 19%, poca deuda y algunas de las marcas más valiosas del mundo.
Así que la pregunta que quiero intentar responder no es si LVMH está atravesando un mal momento. Eso parece bastante evidente.
La pregunta interesante es otra: ¿estamos ante una oportunidad para comprar un negocio extraordinario durante un bache o estamos viendo las primeras señales de que el lujo de LVMH ya no es tan lujoso?
1. LVMH no vende bolsos: vende algo bastante más difícil de fabricar
Vamos a empezar por lo básico.
LVMH es el grupo propietario de marcas como Louis Vuitton, Christian Dior, Tiffany, Bvlgari, Loewe, Loro Piana, Hennessy, Moët & Chandon o Sephora, entre muchas otras.
LVMH vende bolsos, ropa, relojes, joyería, perfumes, cosméticos, champán y muchos otros productos. Sin embargo, económicamente vende algo más: marca, exclusividad, historia, pertenencia y estatus.
Un bolso de Louis Vuitton no se vende comparando únicamente el precio del cuero, las cremalleras y las horas necesarias para fabricarlo. Si funcionara así, sería imposible explicar que LVMH mantenga un margen bruto del 66,24% en 2025 tal y como está al consumo a nivel global.
El cliente está dispuesto a pagar muchísimo más que el coste físico del producto porque quiere específicamente un Louis Vuitton, un Dior o un Loro Piana.
Un conglomerado, pero no uno habitual
LVMH funciona de una forma bastante particular. El grupo intenta mantener una estructura descentralizada en la que cada Maison conserva buena parte de su identidad y autonomía. Dior debe seguir pareciendo Dior. Tiffany debe seguir siendo Tiffany. Loewe debe poder comportarse como Loewe.
Mientras tanto, el grupo aporta por detrás cosas como:
- Capital y escala: permite realizar inversiones que serían mucho más difíciles para una marca independiente.
- Distribución: controla gran parte de la relación directa con el cliente.
- Talento: tiene capacidad para atraer diseñadores, artesanos y directivos de primer nivel.
- Compras y logística: aprovecha el tamaño sin convertir todas las marcas en lo mismo.
- Experiencia: lleva décadas comprando, desarrollando y reposicionando marcas de lujo.
La combinación me parece interesante. En cierto modo, intenta conseguir la creatividad y personalidad de una empresa pequeña con los recursos financieros de una multinacional gigantesca.
2. El negocio ha sido extraordinario… pero ahora se ha frenado
Los números de la última década dejan bastante claro de dónde venimos.
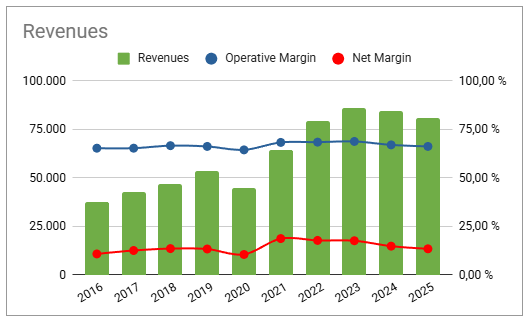
Las ventas han pasado de 37.600 millones de euros en 2016 a 80.807 millones en 2025, lo que supone aproximadamente un 8,9% de crecimiento anual compuesto.
El beneficio por acción lo ha hecho todavía mejor, creciendo alrededor de un 11,7% anual.
El problema aparece cuando miramos los últimos ejercicios.
Las ventas alcanzaron los 86.153 millones en 2023, descendieron hasta 84.683 millones en 2024 y volvieron a caer hasta 80.807 millones en 2025. Dos años consecutivos de retroceso ya merecen atención.
Por otro lado, los beneficios están sufriendo todavía más. El margen operativo ha evolucionado así:
- 2023: 24,62%. Fue uno de los mejores momentos del ciclo.
- 2024: 21,43%. La normalización comenzó a hacerse evidente.
- 2025: 20,67%. Sigue siendo excelente, pero está claramente por debajo del máximo.
El margen neto ha pasado del 17,61% al 13,46% durante el mismo periodo.
Por tanto, no voy a intentar maquillar la situación: LVMH está atravesando un bache real. La cuestión es qué tipo de bache tenemos delante.
Quizá 2021 – 2023 no hubiera sido tan extraordinario
Aquí podemos caer fácilmente en una trampa. Si utilizamos el período 2021-2023 como referencia, 2025 es un año horrible.
Pero si miramos mas atrás, los márgenes operativos de 2018 y 2019 fueron del 19,16% y 19,02%, respectivamente. Ahora están en el 20,67%.
Creo que conviene hacer este ejercicio porque cambia bastante la interpretación que podemos hacer y puede que no estemos viendo cómo un negocio normal se convierte en mediocre.
Mi teoría es que el buen comportamiento en este periodo, se debe a que al volver del COVID, mucha gente tenia dinero para gastar y ganas de demostrarlo. Pero para bien o para mal, el dinero que fácil viene, fácil se va y por ello, podemos estar viendo simplemente cómo un negocio extraordinariamente rentable durante un periodo concreto regresa hacia niveles más normales.
No significa que podamos ignorar la caída. Significa que conviene ponerla en contexto.
3. El margen bruto es una de las cifras que más debemos vigilar
Si tuviera que escoger un indicador para intentar detectar que mi tesis sobre LVMH está equivocada, uno de mis favoritos sería el margen bruto.
En 2023 alcanzó el 68,80% y en 2025 está en el 66,24%. Ha bajado, pero sigue siendo enorme y permanece cerca de los niveles históricos del grupo.
¿Por qué me interesa?
Imaginemos un producto que cuesta 30 euros fabricar y que puedo vender por 100. Si el consumidor deja de valorar mi marca y solo acepta pagarme 60, el problema empezará a aparecer muy pronto en el margen bruto. Por eso lo considero una especie de termómetro.
Mientras LVMH mantenga márgenes brutos alrededor de estos niveles, tenemos una señal bastante potente de que sus clientes siguen dispuestos a pagar muchísimo más por el valor intangible de sus productos que por su coste físico.
Si durante los próximos años viéramos algo parecido a: 66% → 62% → 58% → 54%, sin una explicación excepcional, mi preocupación sería mucho mayor.
4. Fashion & Leather Goods: aquí está buena parte de la tesis
Aunque LVMH tenga muchas divisiones, no todas tienen la misma importancia. Fashion & Leather Goods es claramente el gran motor.
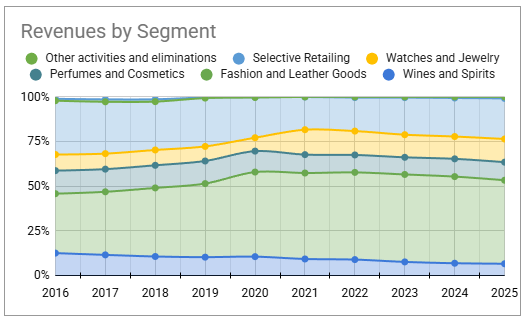
Sus ventas han pasado de 12.775 millones de euros en 2016 a 37.770 millones en 2025.
Además, su peso dentro del grupo ha aumentado aproximadamente desde el 34% hasta casi el 47% de las ventas y el beneficio recurrente aportado por esta división ha pasado de 3.873 a 13.209 millones de euros. Aquí encontramos Louis Vuitton, Dior, Loewe, Loro Piana y otras casas.
Por eso creo que existe una distinción interesante: LVMH está muy diversificada en marcas, pero bastante menos diversificada en beneficios. Eso significa que Louis Vuitton y el resto de grandes casas de moda y marroquinería son absolutamente fundamentales.
Louis Vuitton no se limita a poner un logo
Hay además una característica del modelo que me gusta. Louis Vuitton mantiene un elevado control sobre su fabricación y distribución.
En 2025 contaba con 29 talleres de marroquinería terminada repartidos entre Francia, España, Estados Unidos e Italia, y fabrica internamente la mayor parte de sus artículos de cuero.
LVMH también considera prioritario controlar la distribución.
Tiene bastante sentido. Si quiero proteger una marca de lujo, no quiero preocuparme únicamente del producto. Quiero controlar también dónde se vende, cómo se presenta, qué experiencia tiene el cliente y qué información obtengo directamente de él.
Cuantos más elementos controle, menos dependo de terceros para mantener la percepción de la marca.
El mayor riesgo podría ser intentar crecer demasiado
Aquí aparece una paradoja muy interesante.
Una marca de lujo puede destruirse precisamente intentando vender demasiado.
Imaginemos que para solucionar unos años de menor crecimiento LVMH decidiera abrir tiendas sin control, producir muchísimo más, lanzar productos cada vez más accesibles y empezar a utilizar descuentos para mantener los volúmenes.
A corto plazo las ventas podrían mejorar pero a largo plazo podría destruirse precisamente aquello que permite cobrar precios elevados.
Por eso, en Louis Vuitton y Dior hay que vigilar especialmente: Descuentos generalizados, Exceso de inventario, Expansión excesiva de puntos de venta, Proliferación de productos y probablemente el riesgo más difícil de medir y, a la vez, el más importante Pérdida de deseabilidad.
5. El resto de LVMH también cuenta
Fashion & Leather es el corazón económico, pero LVMH tiene bastantes más patas con las que sostenerse.
Wines & Spirits: aquí sí hay problemas claros
Es probablemente una de las divisiones donde más evidente resulta la debilidad actual.
Las ventas fueron de 4.835 millones de euros en 2016, alcanzaron 7.099 millones en 2022 y han caído hasta 5.358 millones en 2025.
Su peso dentro de LVMH ha descendido desde aproximadamente el 12,9% hasta el 6,6%.
La desaceleración de la demanda iniciada en 2023 ha continuado y el negocio se enfrenta, además, a cuestiones como los aranceles estadounidenses, medidas antidumping chinas y movimientos adversos de las divisas.
No es algo menor. Además podemos ver competidores en este segmento como Diageo o Pernord Richard con problemas serios. No creo que ponga en peligro al conjunto pero es una pata que puede lastrar en este momento.
Perfumes & Cosmetics: la puerta de entrada
Esta división ha pasado de 4.953 a 8.174 millones de euros de ventas.
Un perfume Dior permite a una persona acercarse a la marca sin tener que gastar varios miles de euros en un bolso.
Podemos pensar en una especie de escalera: perfume → maquillaje → accesorios → bolso → joyería. Naturalmente, no todo consumidor va a recorrerla. Pero disponer de productos con diferentes precios permite a LVMH relacionarse con consumidores que están en distintas etapas de renta y consumo.
Watches & Jewelry: la gran prueba de Tiffany
Las ventas de esta división han pasado de 3.468 millones en 2016 a 10.486 millones en 2025.
La compra de Tiffany cambió claramente el tamaño del negocio y para mí representa una prueba muy interesante sobre la capacidad de asignación de capital de la familia Arnault.
La pregunta no debería ser simplemente si Tiffany vende más, debería ser: ¿el valor creado a largo plazo compensará todo el capital utilizado para comprarla y desarrollarla?
LVMH está intentando aplicar una fórmula que conoce bien: adquirir patrimonio, elevar el posicionamiento, mejorar la distribución, invertir en las tiendas y aumentar el atractivo de la marca.
Habrá que darle tiempo para juzgar el resultado.
Sephora aporta algo diferente
Sephora introduce un modelo bastante distinto dentro del grupo.
No depende exclusivamente de fabricar una gran marca propia. Funciona como una enorme plataforma de distribución de belleza.
Eso añade otra fuente de crecimiento y reduce parcialmente la dependencia del lujo más exclusivo.
6. China ya no empuja como antes
Otro elemento que debemos entender es la exposición geográfica.
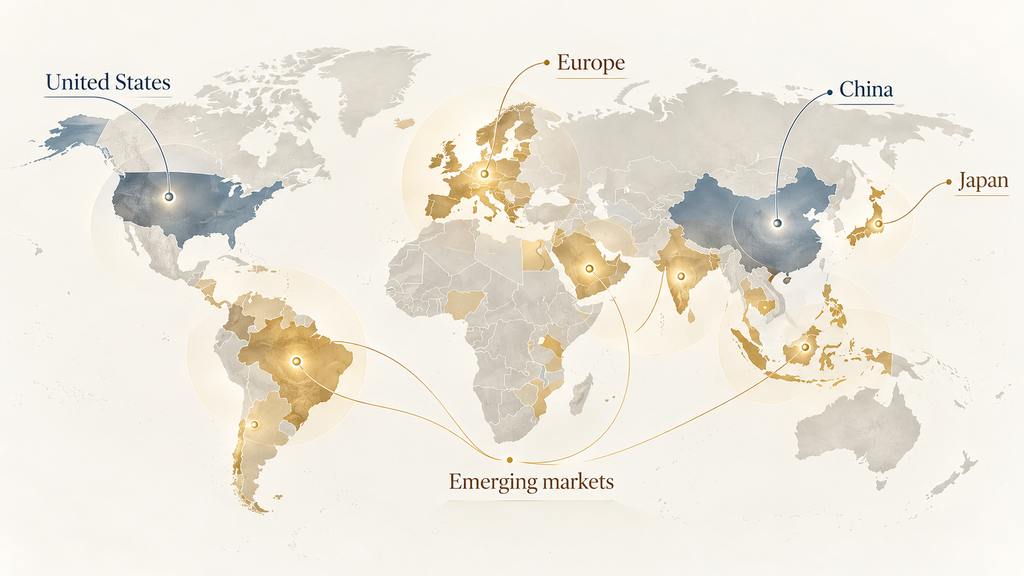
Durante años, el crecimiento de la clase media y alta asiática fue uno de los grandes motores del lujo mundial. Ahora ese viento de cola es bastante menos potente.
Asia excluyendo Japón ha perdido peso y la debilidad del consumidor chino afecta especialmente al sector.
¿Cuándo se recuperará China? No lo sé.
Lo que sí puedo preguntarme es si LVMH necesita que China vuelva inmediatamente a sus mejores años para que mi inversión funcione. La respuesta sería que no debería necesitarlo.
Si la tesis solo funciona suponiendo una recuperación espectacular del consumidor chino, prefiero no comprarla. Me interesa más que el grupo mantenga sus marcas deseables, continúe diversificándose geográficamente y aproveche el crecimiento de nuevas clases medias y altas en otros mercados durante las próximas décadas.
7. El balance me deja bastante tranquilo
Aquí encontramos uno de los puntos fuertes del caso. La deuda neta/EBIT es de apenas 0,54 veces.
La cobertura de intereses alcanza 47,99 veces.
Una gran cantidad de inversiones terminan mal no porque el negocio original fuese horrible, sino porque un periodo complicado aparece justo cuando la empresa está demasiado endeudada. La deuda puede transformar un problema temporal en uno permanente.
No veo esa situación actualmente en LVMH.
Hay que entender sus inventarios
LVMH presenta una rotación de inventario de aproximadamente 303 días. Vista de forma aislada puede parecer terrible.
Pero no podemos analizar el inventario de LVMH como el de un supermercado. Productos como el Champán, cognac y determinados vinos necesitan tiempo. En joyería y otros artículos de lujo tampoco estamos necesariamente ante productos perecederos..
Por otro lado, en moda existe un riesgo evidente de que una colección deje de ser atractiva.
Por esto hay que vigilar la relación entre inventarios y ventas. Si los inventarios aumentasen persistentemente mientras las ventas caen y, además, empezasen a aparecer descuentos, entonces sí tendríamos una combinación terrible.
Liquidez y solvencia
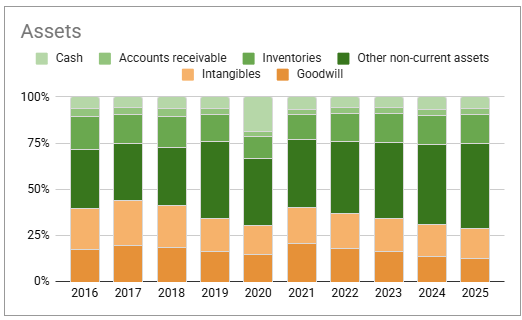
El current ratio se sitúa en 1,58, mientras que el acid test es de 0,84 y el cash ratio es de 0,29. Ninguno de estos datos preocupa especialmente cuando los pongo junto al resto del balance.
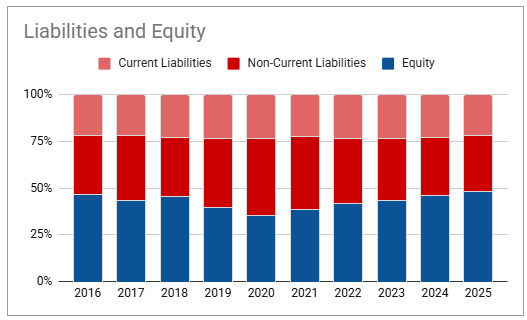
Además, el patrimonio neto representa aproximadamente el 48,54% de los activos, frente al 35,73% que representaba en 2020.
Si lo combino con una deuda neta muy reducida y una enorme capacidad de generación de caja, considero que el balance es uno de los grandes aliados de LVMH durante este bache.
8. La rentabilidad sobre el capital sigue siendo extraordinaria
El ROIC ha bajado, y bastante. Pasó del 25,51% en 2023 al 19,09% en 2025.
Pero conviene pensar qué significa realmente ese 19%.
A grandes rasgos, el ROIC nos ayuda a medir cuánto rendimiento obtiene una empresa del capital que necesita para operar. Cuanto más alto y sostenible sea, más interesante suele ser el negocio.
LVMH está consiguiendo alrededor de un 19% precisamente durante un periodo en el que las ventas están cayendo y los márgenes se están contrayendo. No es una mala señal.
Al contrario: me parece una prueba bastante buena de la calidad económica del negocio.
Está por encima de otros períodos anteriores:
| 2025 | 2024 | 2023 | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 |
| 19,09 % | 20,16 % | 25,51 % | 25,52 % | 23,81 % | 11,30 % | 20,20 % | 20,20 % | 18,72 % | 18,33 % |
El ROE se sitúa en el 15,78%, pero en este caso me interesa observarlo junto a la deuda. No estamos ante un ROE artificialmente espectacular construido sobre un apalancamiento enorme. Prefiero un 15–16% acompañado de un balance sólido que un 30% conseguido a base de asumir riesgos financieros innecesarios.
9. Dividendo: no es enorme, pero tiene lo que busco
LVMH no es una empresa que compraría exclusivamente por su rentabilidad por dividendo inicial pero su política de remuneración encaja bastante bien con lo que busco para el largo plazo.
En 2025 tenemos:
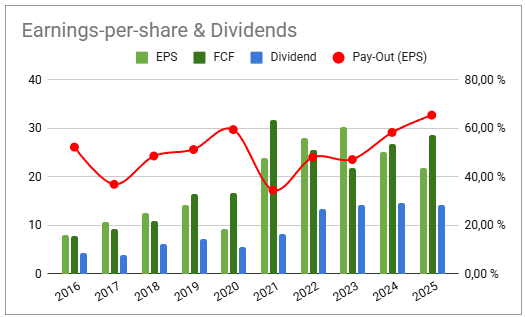
- Payout sobre BPA del 65,48%: razonable para un negocio maduro y rentable.
- Payout sobre FCF del 49,79%: aproximadamente la mitad de la caja libre termina destinada al dividendo.
- Deuda neta/EBIT de 0,54x: no parece que se esté sosteniendo la remuneración mediante endeudamiento.
- Cobertura de intereses de 47,99x: existe muchísimo margen financiero.
El payout sobre FCF me interesa especialmente. Los dividendos no se pagan con beneficios contables. Se pagan con dinero. Que LVMH utilice aproximadamente la mitad de su FCF para remunerarnos significa que todavía conserva recursos para invertir, realizar adquisiciones, recomprar acciones o fortalecer el balance.
Ese es el tipo de dividendo que me gusta. No necesito una rentabilidad inicial espectacular si detrás tengo una compañía capaz de aumentar el beneficio y la remuneración durante muchos años.
Eso sí, tampoco considero ningún dividendo sagrado. Si algún día apareciera una crisis extraordinaria y la dirección tuviera una oportunidad magnífica para reinvertir capital, preferiría un recorte temporal antes que ver cómo LVMH se endeuda absurdamente solo para mantener una apariencia de estabilidad.
10. Covid ya nos enseñó bastante sobre su resiliencia
2020 fue una prueba excelente: Las ventas cayeron, El margen operativo pasó del 19,02% al 16%, El margen neto cayó del 13,36% al 10,53% y el ROIC se desplomó desde el 20,20% hasta el 11,30%.
Era lógico, un bolso Louis Vuitton es perfectamente prescindible durante una pandemia.
Pero aquí apareció una característica muy interesante del lujo. El consumidor puede retrasar una compra sin que necesariamente desaparezca su deseo de tener ese producto. Cuando las condiciones mejoraron, LVMH recuperó la rentabilidad con una velocidad impresionante.
En 2021 el margen operativo ya estaba en el 25,70% y el ROIC en el 23,81%.
Eso no garantiza que cualquier crisis futura termine igual pero sí nos proporciona una evidencia real de resiliencia.
¿Y los aranceles, la inflacción o conflictos bélicos?
El contexto de 2025 y 2026 introduce otro tipo de problemas que todavía están en curso.
Los aranceles estadounidenses, las medidas comerciales chinas, el alza del precio de los combustible, la inestabilidad y los movimientos de divisas pueden afectar a costes, precios y demanda.
Pero vuelvo al mismo punto. Quiero distinguir entre un problema externo que afecta temporalmente a las ventas y un problema que destruye el valor de Louis Vuitton, Dior o Tiffany.
Por ejemplo, los aranceles pueden hacer un ejercicio más difícil pero por sí solos, no eliminan 150 años de historia de marca ni las ganas de una mujer por comprarse un Luisvi o de un caballero por regalar unos pendiente de Tiffany a su esposa.
11. Las ventajas competitivas de LVMH van bastante más allá del logo
Decir que el foso de LVMH consiste en tener marcas conocidas me parece simplificar mucho, desde mi perspectiva, veo varias capas.
Marca y patrimonio
Probablemente la más evidente.
Un competidor puede contratar diseñadores, construir una fábrica e invertir cientos de millones en publicidad.
Lo que no puede hacer es crear mañana una marca fundada en 1854 con la historia de Louis Vuitton.
El tiempo es una barrera de entrada que no se puede comprar fácilmente.
Poder de fijación de precios
El consumidor que quiere específicamente Louis Vuitton puede comprar otro bolso.
Lo que no puede comprar es un “Louis Vuitton equivalente” fabricado por otra compañía.
Ese componente intangible permite cobrar precios muy superiores al coste físico del producto.
Distribución controlada
Controlar la boutique permite controlar el precio, la experiencia, la presentación del producto y la relación con el consumidor.
También reduce la dependencia de grandes distribuidores externos.
Integración vertical
El grupo controla numerosas partes de la cadena de valor, desde determinados aprovisionamientos y procesos de producción hasta la venta final.
Eso protege calidad y exclusividad.
Escala
LVMH puede invertir cantidades enormes en tiendas emblemáticas, marketing, eventos, logística, tecnología y talento.
Una pequeña marca puede ser creativa pero replicar toda la infraestructura de LVMH es otra historia.
Artesanía y savoir-faire
Existe además una barrera que muchas veces no aparece en los estados financieros.
No se pueden formar artesanos especializados de un día para otro.
Preservar y transmitir ese conocimiento forma parte del propio foso del grupo.
Diversificación
Una Maison puede atravesar un mal periodo sin poner en peligro a todo LVMH. Eso permite tener paciencia y en lujo, donde perseguir el crecimiento a cualquier precio puede destruir una marca, disponer de paciencia financiera, creo que tiene mucho valor.
12. Management: la familia Arnault es una fortaleza… y también un riesgo
No se puede analizar LVMH sin hablar de Bernard Arnault y su familia.
El historial de creación de valor es difícil de discutir.
LVMH no se ha limitado a administrar un conjunto de marcas. Ha demostrado durante décadas capacidad para comprar activos, reposicionarlos, invertir en ellos y construir uno de los grupos de lujo más poderosos del mundo.
La propiedad familiar introduce además una alineación muy fuerte con el accionista a largo plazo. Sus decisiones no tienen por qué estar condicionadas únicamente por cumplir las expectativas del próximo trimestre.
Al menos sobre el papel eso me gusta pero se que existe una contrapartida.
La sucesión es uno de los riesgos más importantes para una inversión a 20 o 25 años.
No basta con que la siguiente generación se apellide Arnault. Tienes que demostrar su capacidad.
La historia empresarial está llena de familias extraordinarias en una generación que destruyeron valor en la siguiente.
Por eso vigilaría quién asume progresivamente responsabilidades, qué resultados obtiene y si los puestos se asignan por mérito o simplemente por apellido.
13. Los riesgos que vigilaría si fuese accionista
No quiero construir una tesis en la que todo pueda justificarse. Si compro LVMH, necesito saber también qué señales demostrarían que me estoy equivocando.
Las principales serían:
- Deterioro persistente del margen bruto: podría señalar pérdida de poder de fijación de precios.
- Descuentos en las grandes marcas: sería una de las señales que más me preocuparían.
- Inventarios creciendo mucho más que las ventas: especialmente si ocurre durante varios ejercicios.
- Problemas estructurales en Fashion & Leather: es demasiado importante como para que podamos ignorarlos.
- Masificación de las marcas: crecer sacrificando exclusividad puede crear beneficios hoy y destruirlos mañana.
- Mala asignación de capital: especialmente grandes adquisiciones que posteriormente generen deterioros.
- Aumento innecesario de deuda: no quiero ver dividendos o adquisiciones financiados a costa de deteriorar el balance.
- China: sigue siendo un mercado demasiado importante como para ignorarlo.
Hay además algo que no me preocuparía demasiado por sí solo: que la cotización caiga otro 20%. La cotización nos dice lo que alguien está dispuesto a pagar hoy. No nos dice si Louis Vuitton será más o menos deseada dentro de diez años. Nos conviene separar ambos conceptos.
14. Mi valoración: aquí LVMH empieza a ponerse realmente interesante
Y llegamos a la parte en la que una gran empresa puede convertirse, o no, en una gran inversión.
Según mi modelo de valoración por múltiplos, aproximadamente 631,51 euros aplicando un margen de seguridad del 15% sería el valor objetivo para esta empresa.
Como he comentado otras veces, este dato me sirve más como termómetro para entender cómo está valorando el mercado actualmente el negocio respecto a su propia historia.
Para decidir si compraría, prefiero el modelo de rentabilidad esperada a diez años. Los escenarios utilizados contemplan crecimientos del BPA del:
- 5% en el escenario prudente.
- 7% en el escenario central.
- 9% en el escenario favorable.
Siempre trato de utilizar cifras inferiores al crecimiento histórico del BPA, en este cado, del 11,7%. De esta forma añado una capa mas de margen de seguridad y además, no quiero que la inversión dependa de que la próxima década sea tan extraordinaria como la anterior.
Podemos combinar esos crecimientos con PER terminales de 17, 22 y 30 veces.
Aquí también quiero prudencia. En este apartado siempre trato de comparar el histórico de la empresa analizada, junto con el de sus competidores para saber como se ha valorado historicamente este sector y a esta empresa en concreto.
No compraría LVMH si necesitase que dentro de diez años el mercado pagase 30 veces beneficios para obtener una buena rentabilidad.
Prefiero que las cuentas funcionen con hipótesis normales y considerar un múltiplo muy elevado simplemente como un escenario favorable.
¿Qué haría alrededor de 396,90 euros?
Esta es la cotización hoy, 24/09/2026.
El modelo utiliza 450 euros como precio de referencia y, según mis cálculos, a ese nivel ya empiezan a aparecer escenarios que alcanzan la rentabilidad de doble dígito que busco.
La cotización actual es de 396,90 euros. Por debajo de 400, claramente dan los números. Solo hay un problema.
Como podemos ver en el gráfico, se ha roto el soporte que teníamos sobre los 440 y veo la siguiente parada en el entorno de los 350 euros.
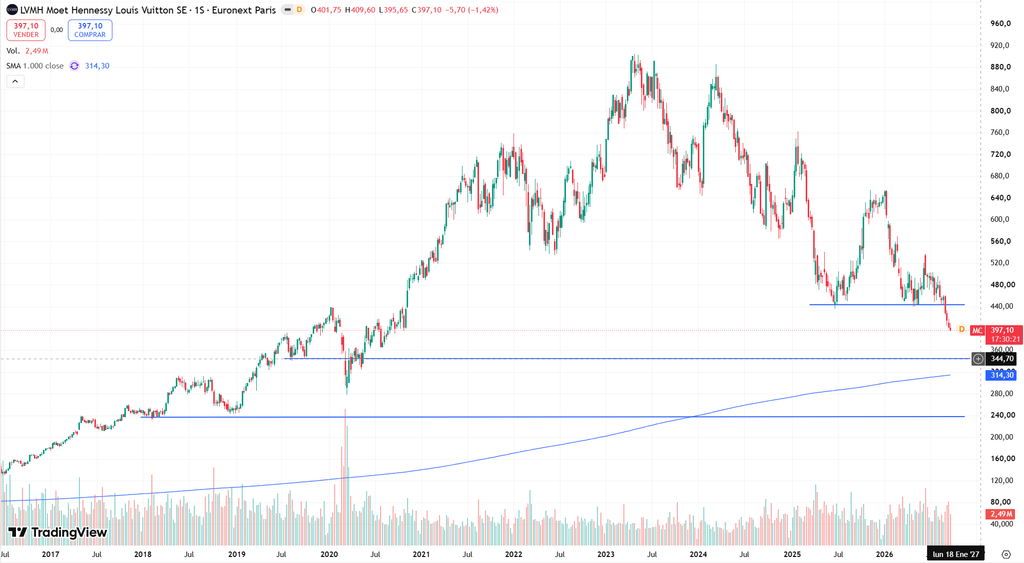
Todo lo que sea menos de 450, lo veo interesante. Pero viendo el gráfico, creo que convine esperar y ver que pasa. Veo probable que aun baje algo mas.
Es importante recalcar, que no espero que 2026 vaya a ser el año de la recuperación. Con ver una continuidad lógica con 2025 me doy con un canto en los dientes.
Si creo que a medio plazo China vuelva a crecer y Wines & Spirits se recupere, incluso que mercados como la India o Hispano América tiren mas. Esto haría que los márgenes mejoren y con ellos, probablemente el mercado también lo habrá visto y el precio será otro.
La oportunidad, realmente existe y aparece porque ahora tenemos incertidumbre.
Puedo estar equivocado y 2026 podría ser peor. China podría tardar años en recuperarse. Los márgenes podrían continuar bajando. O quizá descubramos que el problema de Wines & Spirits es irreversible.
Por eso, a estos precios yo me plantearía iniciar una posición y dejaría margen para ampliarla si la cotización sigue cayendo mientras los fundamentales continúan intactos.
El contenido de Financiateate tiene una finalidad exclusivamente informativa, educativa y divulgativa. Nada de lo publicado en esta web constituye asesoramiento financiero, recomendación personalizada de inversión ni invitación a comprar, vender o mantener activos financieros.
Todas las opiniones y análisis reflejan valoraciones personales y pueden contener errores, omisiones o quedar desactualizados. Cada usuario es el único responsable de sus propias decisiones financieras y de inversión.
Te recomiendo leer el Aviso Legal y Descargo de Responsabilidad antes de tomar cualquier decisión basada en el contenido de esta web.
15. Conclusión: me interesa más el problema de LVMH que la perfección de 2023
Después de estudiar el negocio, mi conclusión es bastante clara: LVMH no está bajando porque tenga un deterioro del negocio, no está atravesando dificultades porque no pueda pagar su deuda, no ha dejado de generar caja y, por ahora, tampoco encuentro suficientes señales para concluir que Louis Vuitton, Dior, Tiffany o el resto de sus mejores activos hayan perdido estructuralmente su capacidad para atraer consumidores.
Lo que sí veo es un negocio cuyo crecimiento se ha detenido, con dos años consecutivos de caída de ventas, márgenes normalizándose, China débil y algunas divisiones atravesando problemas bastante claros.
Precisamente ahí puede estar la oportunidad.
A mí no me interesa comprar LVMH pensando que dentro de seis meses venderá más bolsos. Me interesa pensar si Louis Vuitton, Dior, Tiffany, Bvlgari, Loro Piana o Sephora seguirán teniendo relevancia económica dentro de diez, veinte o veinticinco años.
Hoy mi respuesta es que probablemente sí pero la tesis hay que vigilarla.
Si los márgenes brutos empiezan a deteriorarse seriamente, aparecen descuentos, Fashion & Leather pierde fuerza estructuralmente o la dirección empieza a sacrificar exclusividad para perseguir volumen, tendremos que replantearnos muchas cosas.
Mientras eso no ocurra, considero que estamos más cerca de un gran negocio atravesando un mal ciclo que de una colección de marcas en decadencia.
Y alrededor de los precios utilizados en este análisis, LVMH empieza a encajar bastante bien con lo que busco: un negocio excepcional, balance sólido, dividendo sostenible y una valoración que ya no exige que todo salga perfecto.
No completaría una posición pero sí empezaría a construirla.
Porque en este tipo de compañías creo que nuestro trabajo consiste precisamente en intentar comprar el ciclo malo sin comprar una marca que se esté muriendo.
Para terminar, quiero conocer tu opinión
LVMH me parece uno de esos casos donde dos inversores pueden mirar exactamente los mismos números y llegar a conclusiones muy diferentes: uno puede ver una empresa de enorme calidad pasando por un bache y otro puede pensar que estamos ante el comienzo de una normalización mucho más profunda del lujo.
¿Tú cómo lo ves? ¿Crees que la debilidad actual es una oportunidad o esperarías a tener señales más claras de recuperación?
Te leo en los comentarios. Y si hay alguna parte del análisis en la que no estés de acuerdo conmigo, mejor todavía: debatir las tesis y buscar dónde podemos estar equivocados es una de las mejores formas que tenemos de aprender juntos.